Balkonkraftwerke – auch Steckersolargeräte oder Mini-PV-Anlagen genannt – sind 2026 endgültig im Massenmarkt angekommen. Am 3. September 2026 enthält der Auszug des Marktstammdatenregisters 1.526.182 Einheiten. Davon sind 1.492.531 Balkonkraftwerke tatsächlich als „in Betrieb“ gemeldet. Zusammen ergeben sich 1,659 Gigawattpeak Modulleistung.
Das wichtigste Ergebnis der Aktualisierung: Gegenüber unserer Auswertung vom Juni 2025 stieg die Zahl der erfassten Einheiten um rund 49 Prozent, die Modulleistung aber um etwa 74 Prozent. Balkonkraftwerke werden also nicht nur zahlreicher, sondern vor allem größer.
DOWNLOAD der Marktstudie als PDF
Wichtige Begriffsabgrenzung: Der MaStR-Filter schließt nur endgültig stillgelegte Einheiten aus. Er umfasst deshalb neben 1.492.531 laufenden Anlagen auch 28.201 geplante und 5.450 vorübergehend stillgelegte Einheiten. „Nicht endgültig stillgelegt“ ist nicht dasselbe wie „aktiv“.
Methodik der Marktstudie
Diese Marktstudie basiert auf der Datenbank des Marktstammdatenregisters vom 03. September 2026, in der 1.492.531 aktive Stecker Solaranlagen in Deutschland gemeldet waren.
Für Zeitreihen verwenden wir das angegebene Inbetriebnahmedatum und grundsätzlich nur Einheiten mit dem Status „in Betrieb“. Junge Zeiträume können durch Nachmeldungen noch wachsen. Der typische Meldeverzug ist zwar kurz – der Median liegt bei einem Tag –, doch rund zehn Prozent der plausiblen Meldungen erfolgen erst nach mehr als 30 Tagen. Deshalb endet der faire Jahresvergleich 2026 im Juli.
Ergänzend bleiben die Ergebnisse unserer Online-Umfrage erhalten. Sie wurde von Januar bis Juni 2026 durchgeführt und umfasst mehr als 25.000 vollständig ausgefüllte Fragebögen von Personen aus Deutschland, die ihr Balkonkraftwerk in den zwölf Monaten vor der Befragung in Betrieb genommen hatten.
Die Teilnahme war anonym und freiwillig. Die Stichprobe ist technikaffin, eigentums- und speicherlastig und deshalb nicht repräsentativ für alle deutschen Haushalte. Registerdaten beschreiben den gemeldeten Anlagenbestand; die Umfrage beschreibt Erfahrungen einer selbst ausgewählten Gruppe neuer Nutzer. Wo beide Quellen voneinander abweichen, ist das kein Widerspruch, sondern meist eine Folge dieser unterschiedlichen Grundgesamtheiten.
Entwicklung: 1,49 Millionen Anlagen in Betrieb
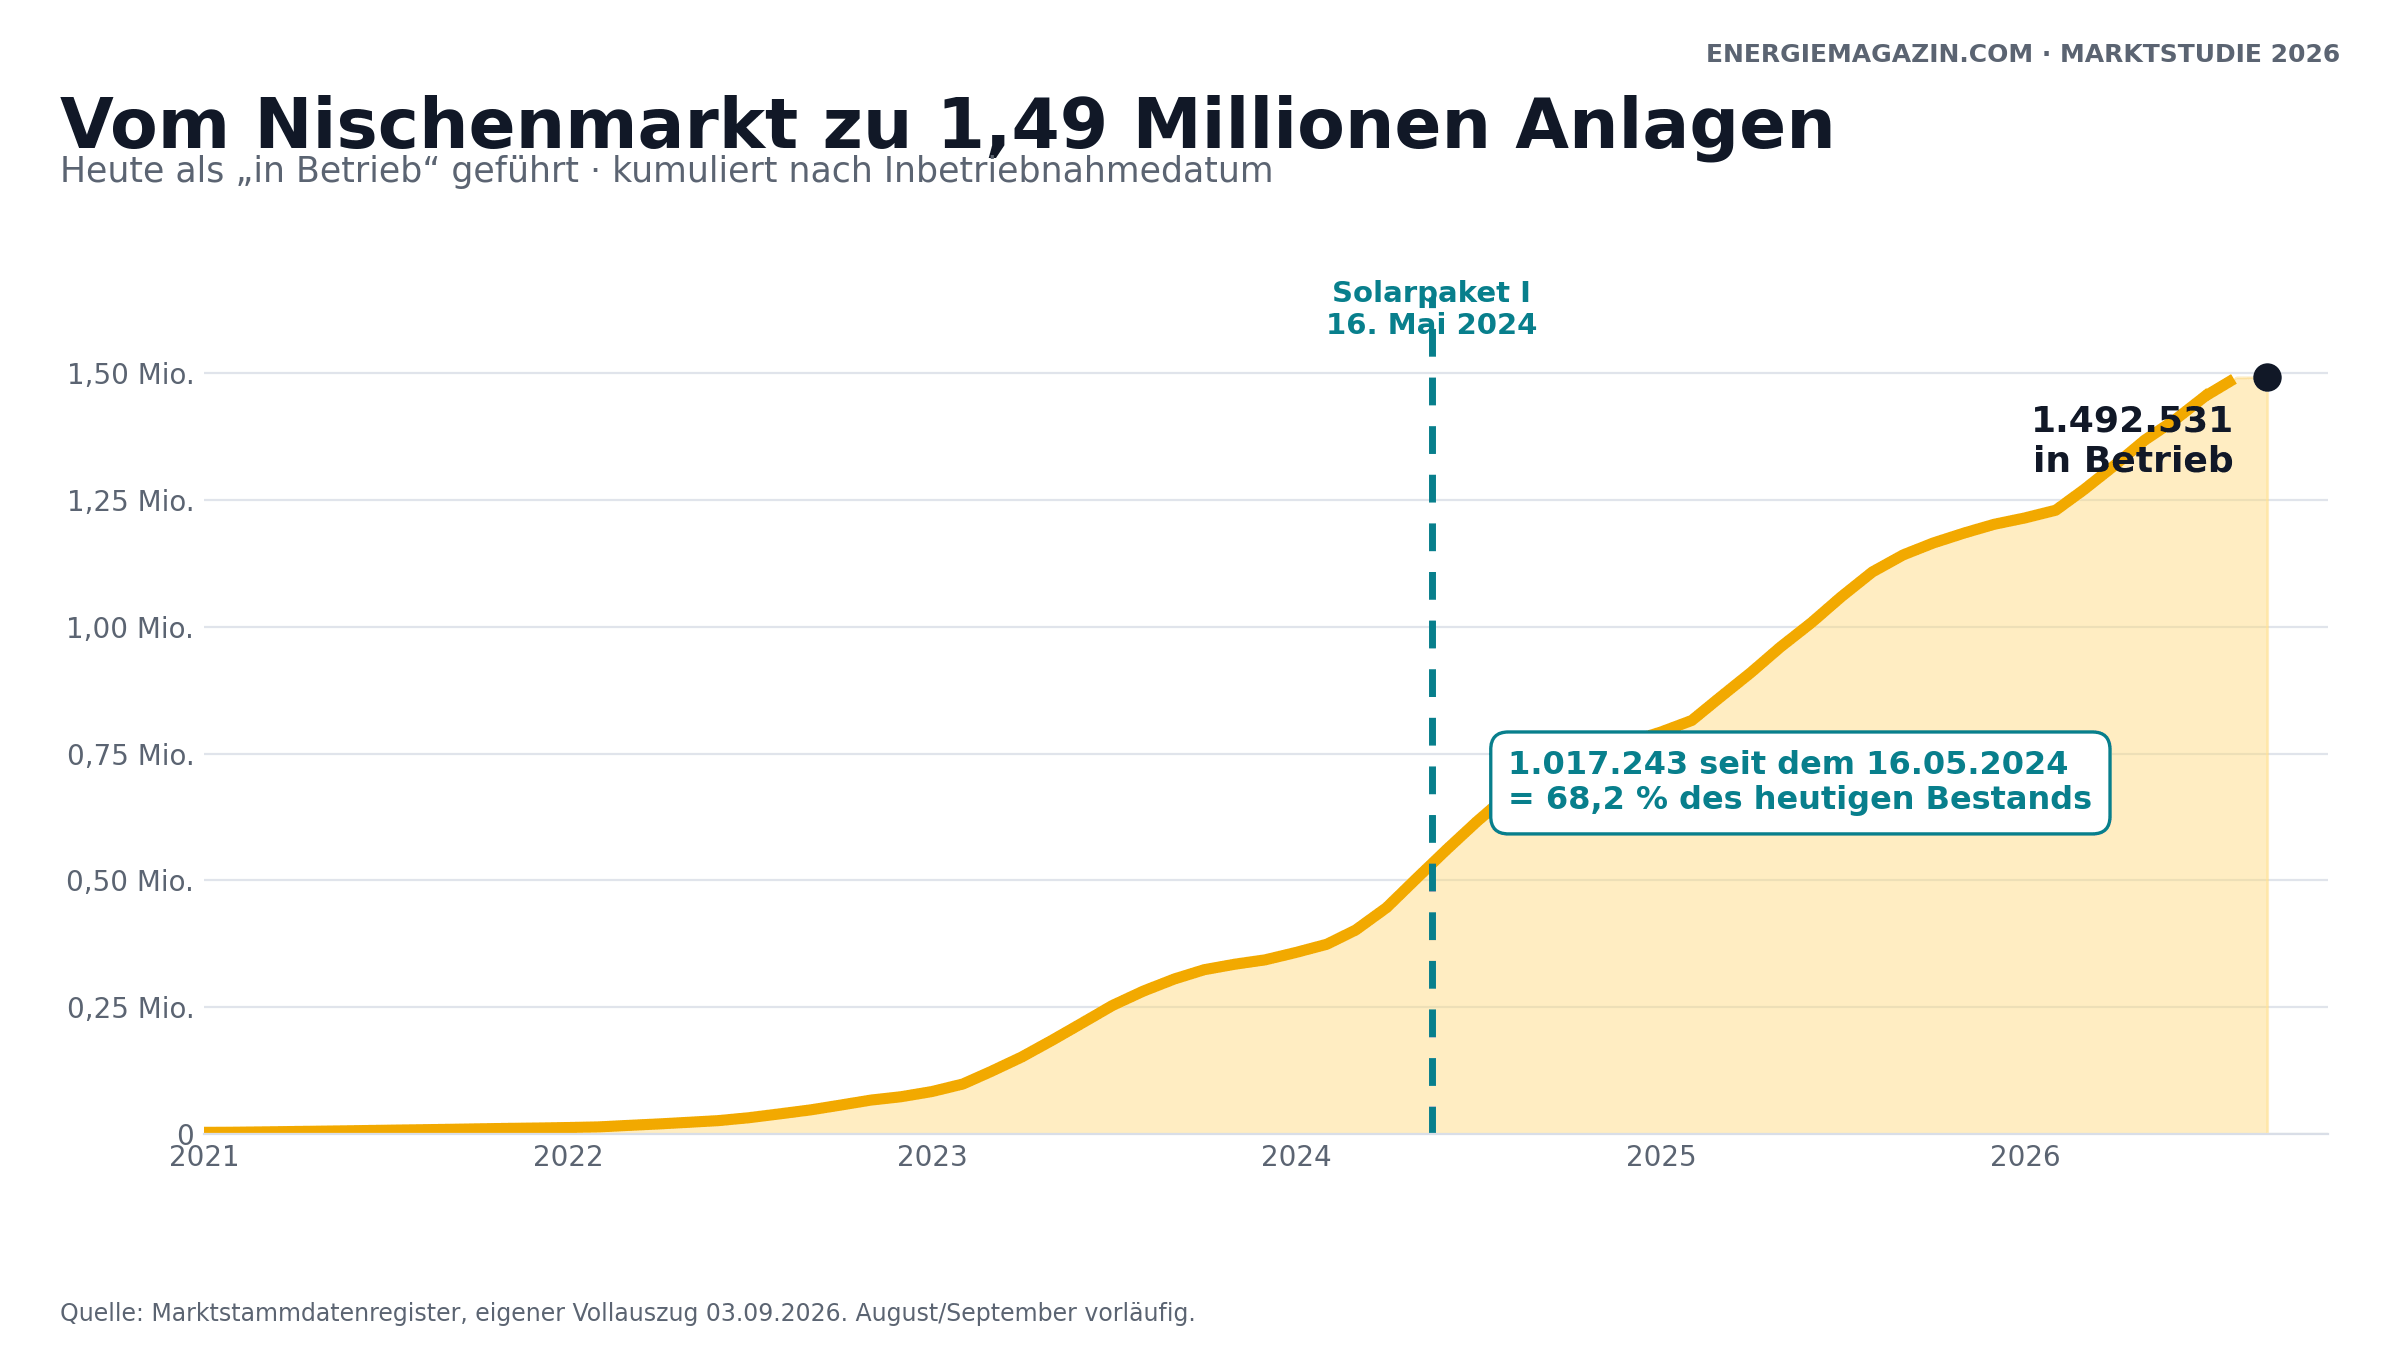
Der langfristige Aufstieg bleibt außergewöhnlich: Von rund 75.000 heute noch laufenden Anlagen mit Inbetriebnahme bis Ende 2022 wuchs der Bestand auf etwa 345.000 bis Ende 2023, rund 775.000 bis Ende 2024 und gut 1,20 Millionen bis Ende 2025. Am Stichtag sind 1.492.531 Einheiten als in Betrieb geführt.
Der Solarpaket-I-Effekt ist in den Daten sichtbar
Seit dem Inkrafttreten des Solarpakets I im Mai 2024 wurden 1.017.243 der heute laufenden Anlagen in Betrieb genommen. Das sind 68,2 Prozent des gesamten Betriebsbestands. Der Zeitpunkt fällt in eine ohnehin dynamische Marktphase; die Registerdaten allein beweisen deshalb keine Kausalität. Die Kombination aus vereinfachter Anmeldung, Wegfall der separaten Netzbetreiber-Meldung für begünstigte Geräte und der 800-VA-Grenze hat die Markthürden aber erkennbar gesenkt.
Bereits zum 1. April 2024 reduzierte die Bundesnetzagentur die MaStR-Anmeldung von rund 20 auf fünf Anlagenangaben. Seit dem 16. Mai 2024 gelten die EEG-Sonderregeln für Geräte mit bis zu 2.000 Wp Modulleistung und insgesamt höchstens 800 VA Wechselrichterleistung hinter derselben Entnahmestelle. Details erklärt unser Ratgeber zu den vereinfachten Regeln für Balkonkraftwerke.
Der Stückzahlen-Boom flacht ab
2024 und 2025 liegen nach heutigem Registerstand fast gleichauf: 429.950 beziehungsweise 428.606 der heute laufenden Anlagen wurden in diesen Jahren in Betrieb genommen. Das entspricht 2025 einem leichten Rückgang von 0,3 Prozent. Die Bundesnetzagentur meldete für 2025 ebenfalls rund 430.000 neue Steckersolargeräte.
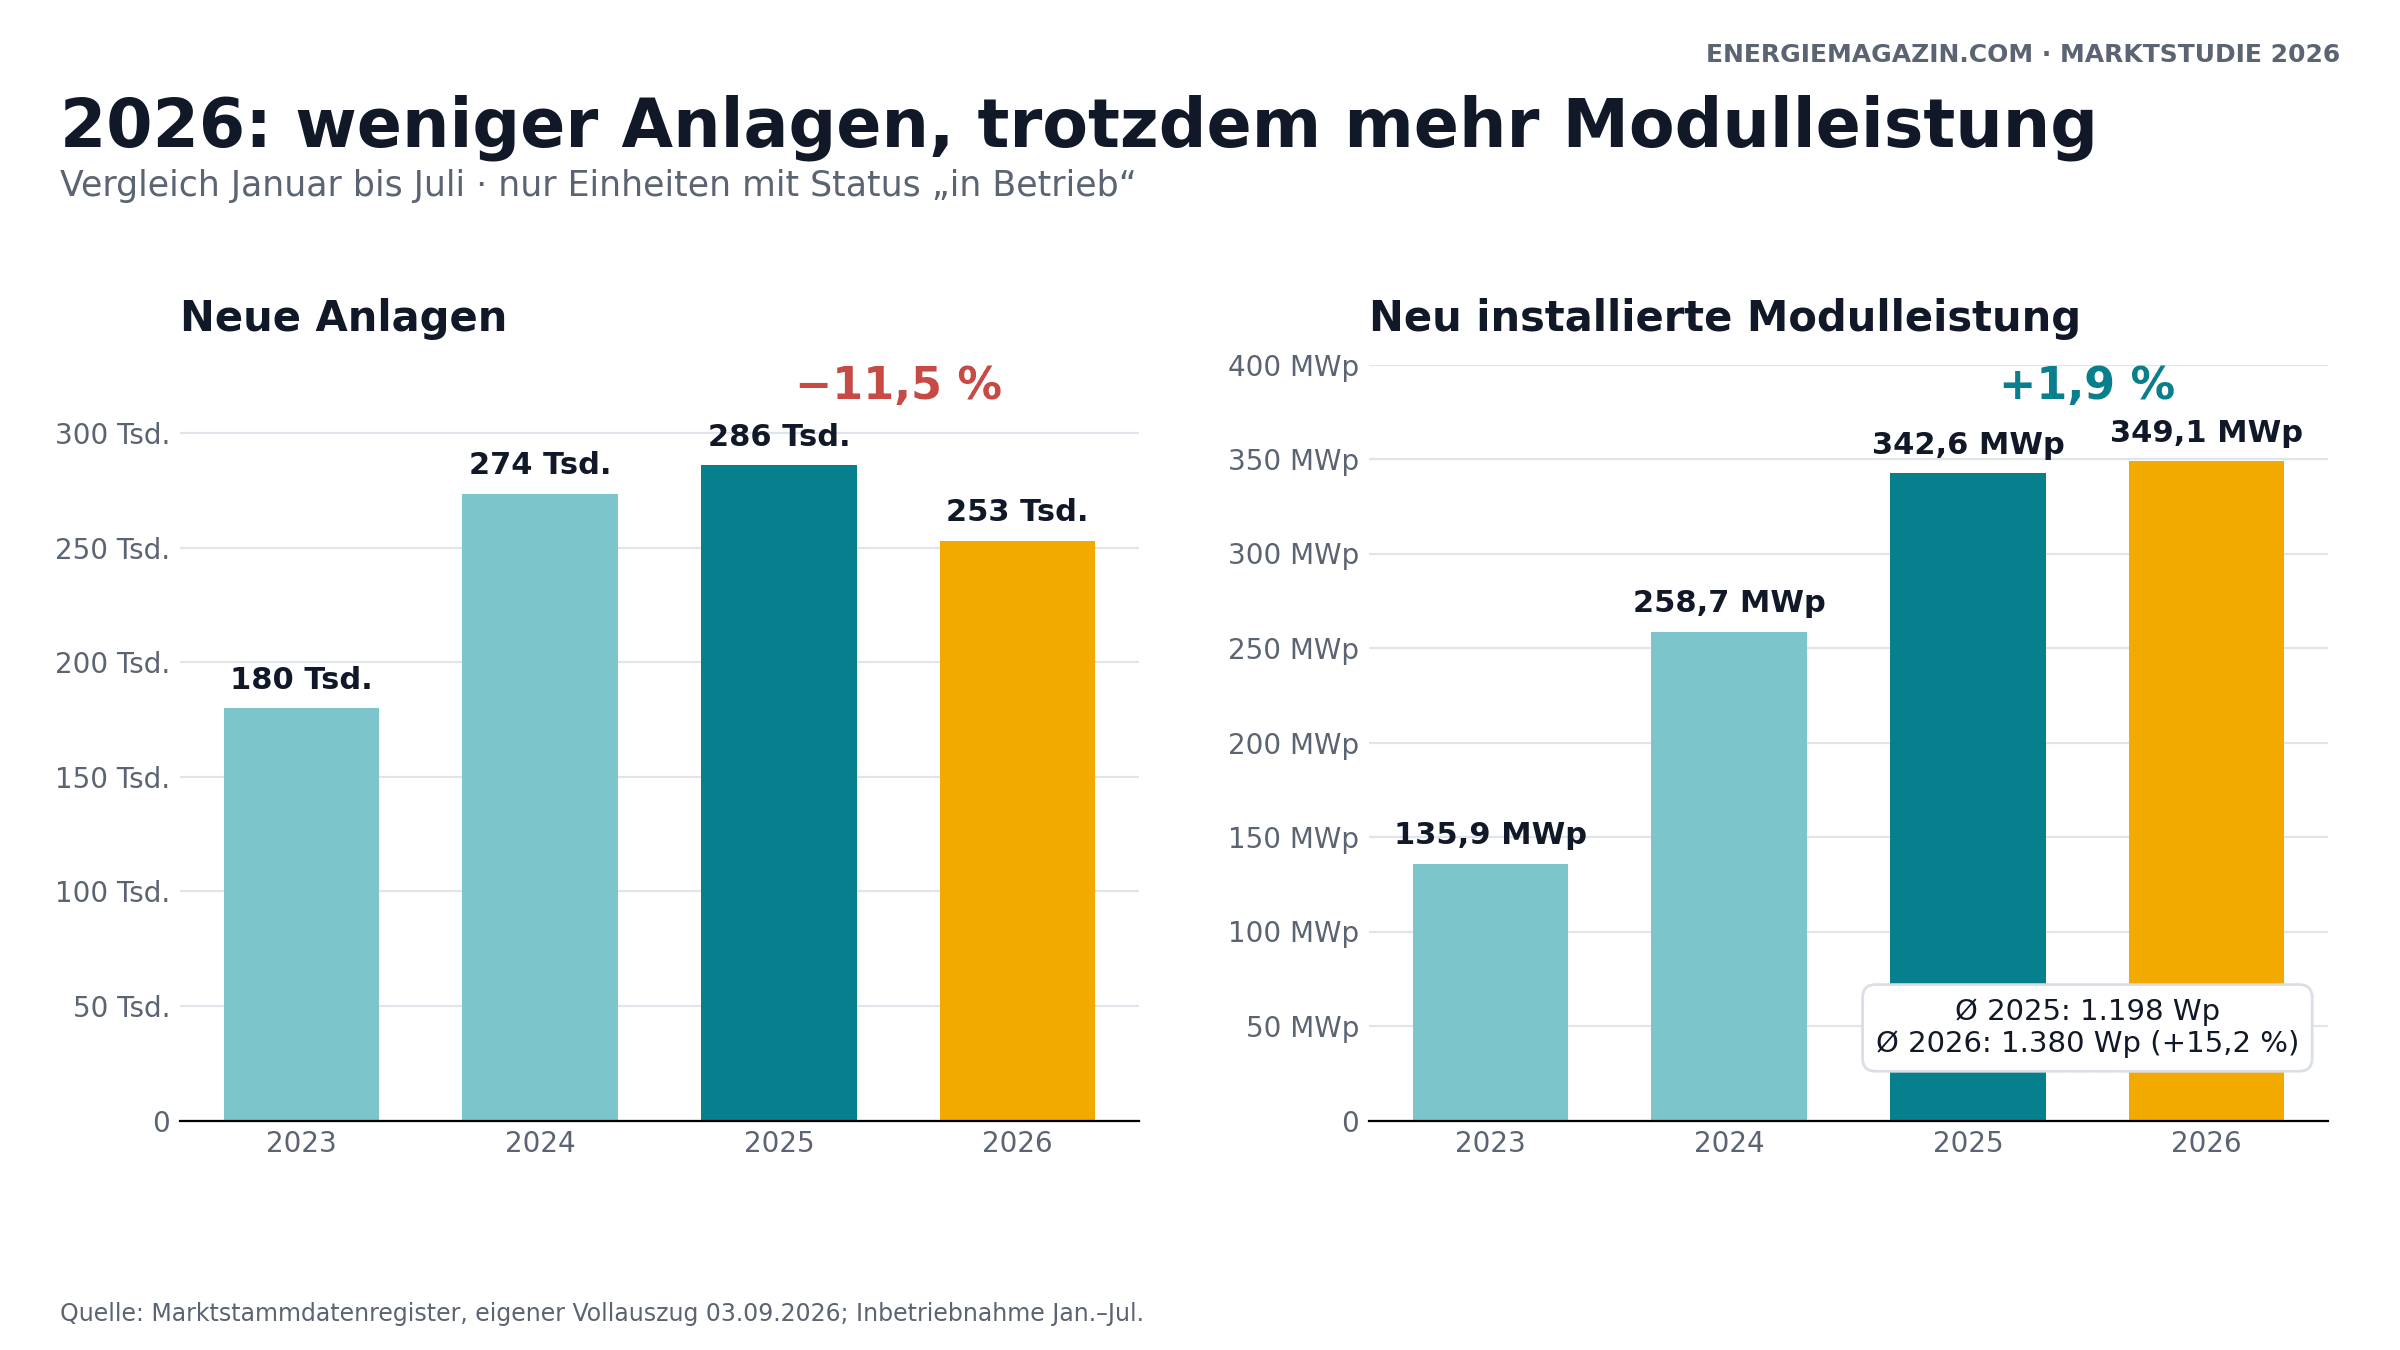
Im vollständig vergleichbaren Zeitraum Januar bis Juli gingen 2026 252.953 Anlagen in Betrieb, nach 285.952 im Vorjahreszeitraum. Das ist ein Rückgang um 11,5 Prozent. In den zwölf vollständigen Monaten von August 2025 bis Juli 2026 kamen dennoch 395.607 Anlagen hinzu – rechnerisch 1.084 pro Tag.
Weniger Geräte, aber mehr neue Modulleistung
Die eigentliche Überraschung steckt in der Leistung: Trotz 11,5 Prozent weniger Anlagen wurden von Januar bis Juli 2026 insgesamt 349,1 MWp neue Modulleistung in Betrieb genommen. Im gleichen Zeitraum 2025 waren es 342,6 MWp. Die Leistung stieg also um 1,9 Prozent, obwohl die Stückzahl sank.
Das durchschnittliche neue System wuchs im selben Vergleich von 1.198 Wp auf 1.380 Wp – ein Plus von 15,2 Prozent. Auch gegenüber unserer Marktstudie vom Juni 2025 ist der Unterschied deutlich: Die Zahl der gefilterten Anlagen stieg bis September 2026 um rund 49 Prozent, die kumulierte Modulleistung dagegen um etwa 74 Prozent.
Steckersolar bleibt gemessen am gesamten deutschen PV-Bestand klein, gewinnt aber im Zubau an Gewicht. Nach der Bundesnetzagentur entfielen 2025 rund 0,5 GW beziehungsweise 3,2 Prozent des gesamten Solarzubaus auf steckerfertige Anlagen. In der amtlichen Bestandsstatistik bis Juli 2026 machen sie rund 1,2 Prozent der registrierten PV-Leistung aus.
Modellrechnung: eine Terawattstunde pro Jahr
Modellrechnung, kein Messwert: Die aktuell als in Betrieb gemeldeten Geräte besitzen zusammen 1,619 GWp Modulleistung. Bei einer bewusst breiten Annahme von 650 bis 850 kWh Jahresertrag je kWp ergibt sich eine Stromproduktion von ungefähr 1,05 bis 1,38 TWh pro Jahr. Das entspräche rechnerisch dem Jahresverbrauch von etwa 420.000 bis 550.000 Zwei-Personen-Haushalten bei 2.500 kWh. Es bedeutet nicht, dass diese Haushalte autark versorgt werden: Zeitpunkt, Verschattung, Ausrichtung, Abregelung und Eigenverbrauch entscheiden über den realen Nutzen.
Bundesländer und Landkreise im Vergleich
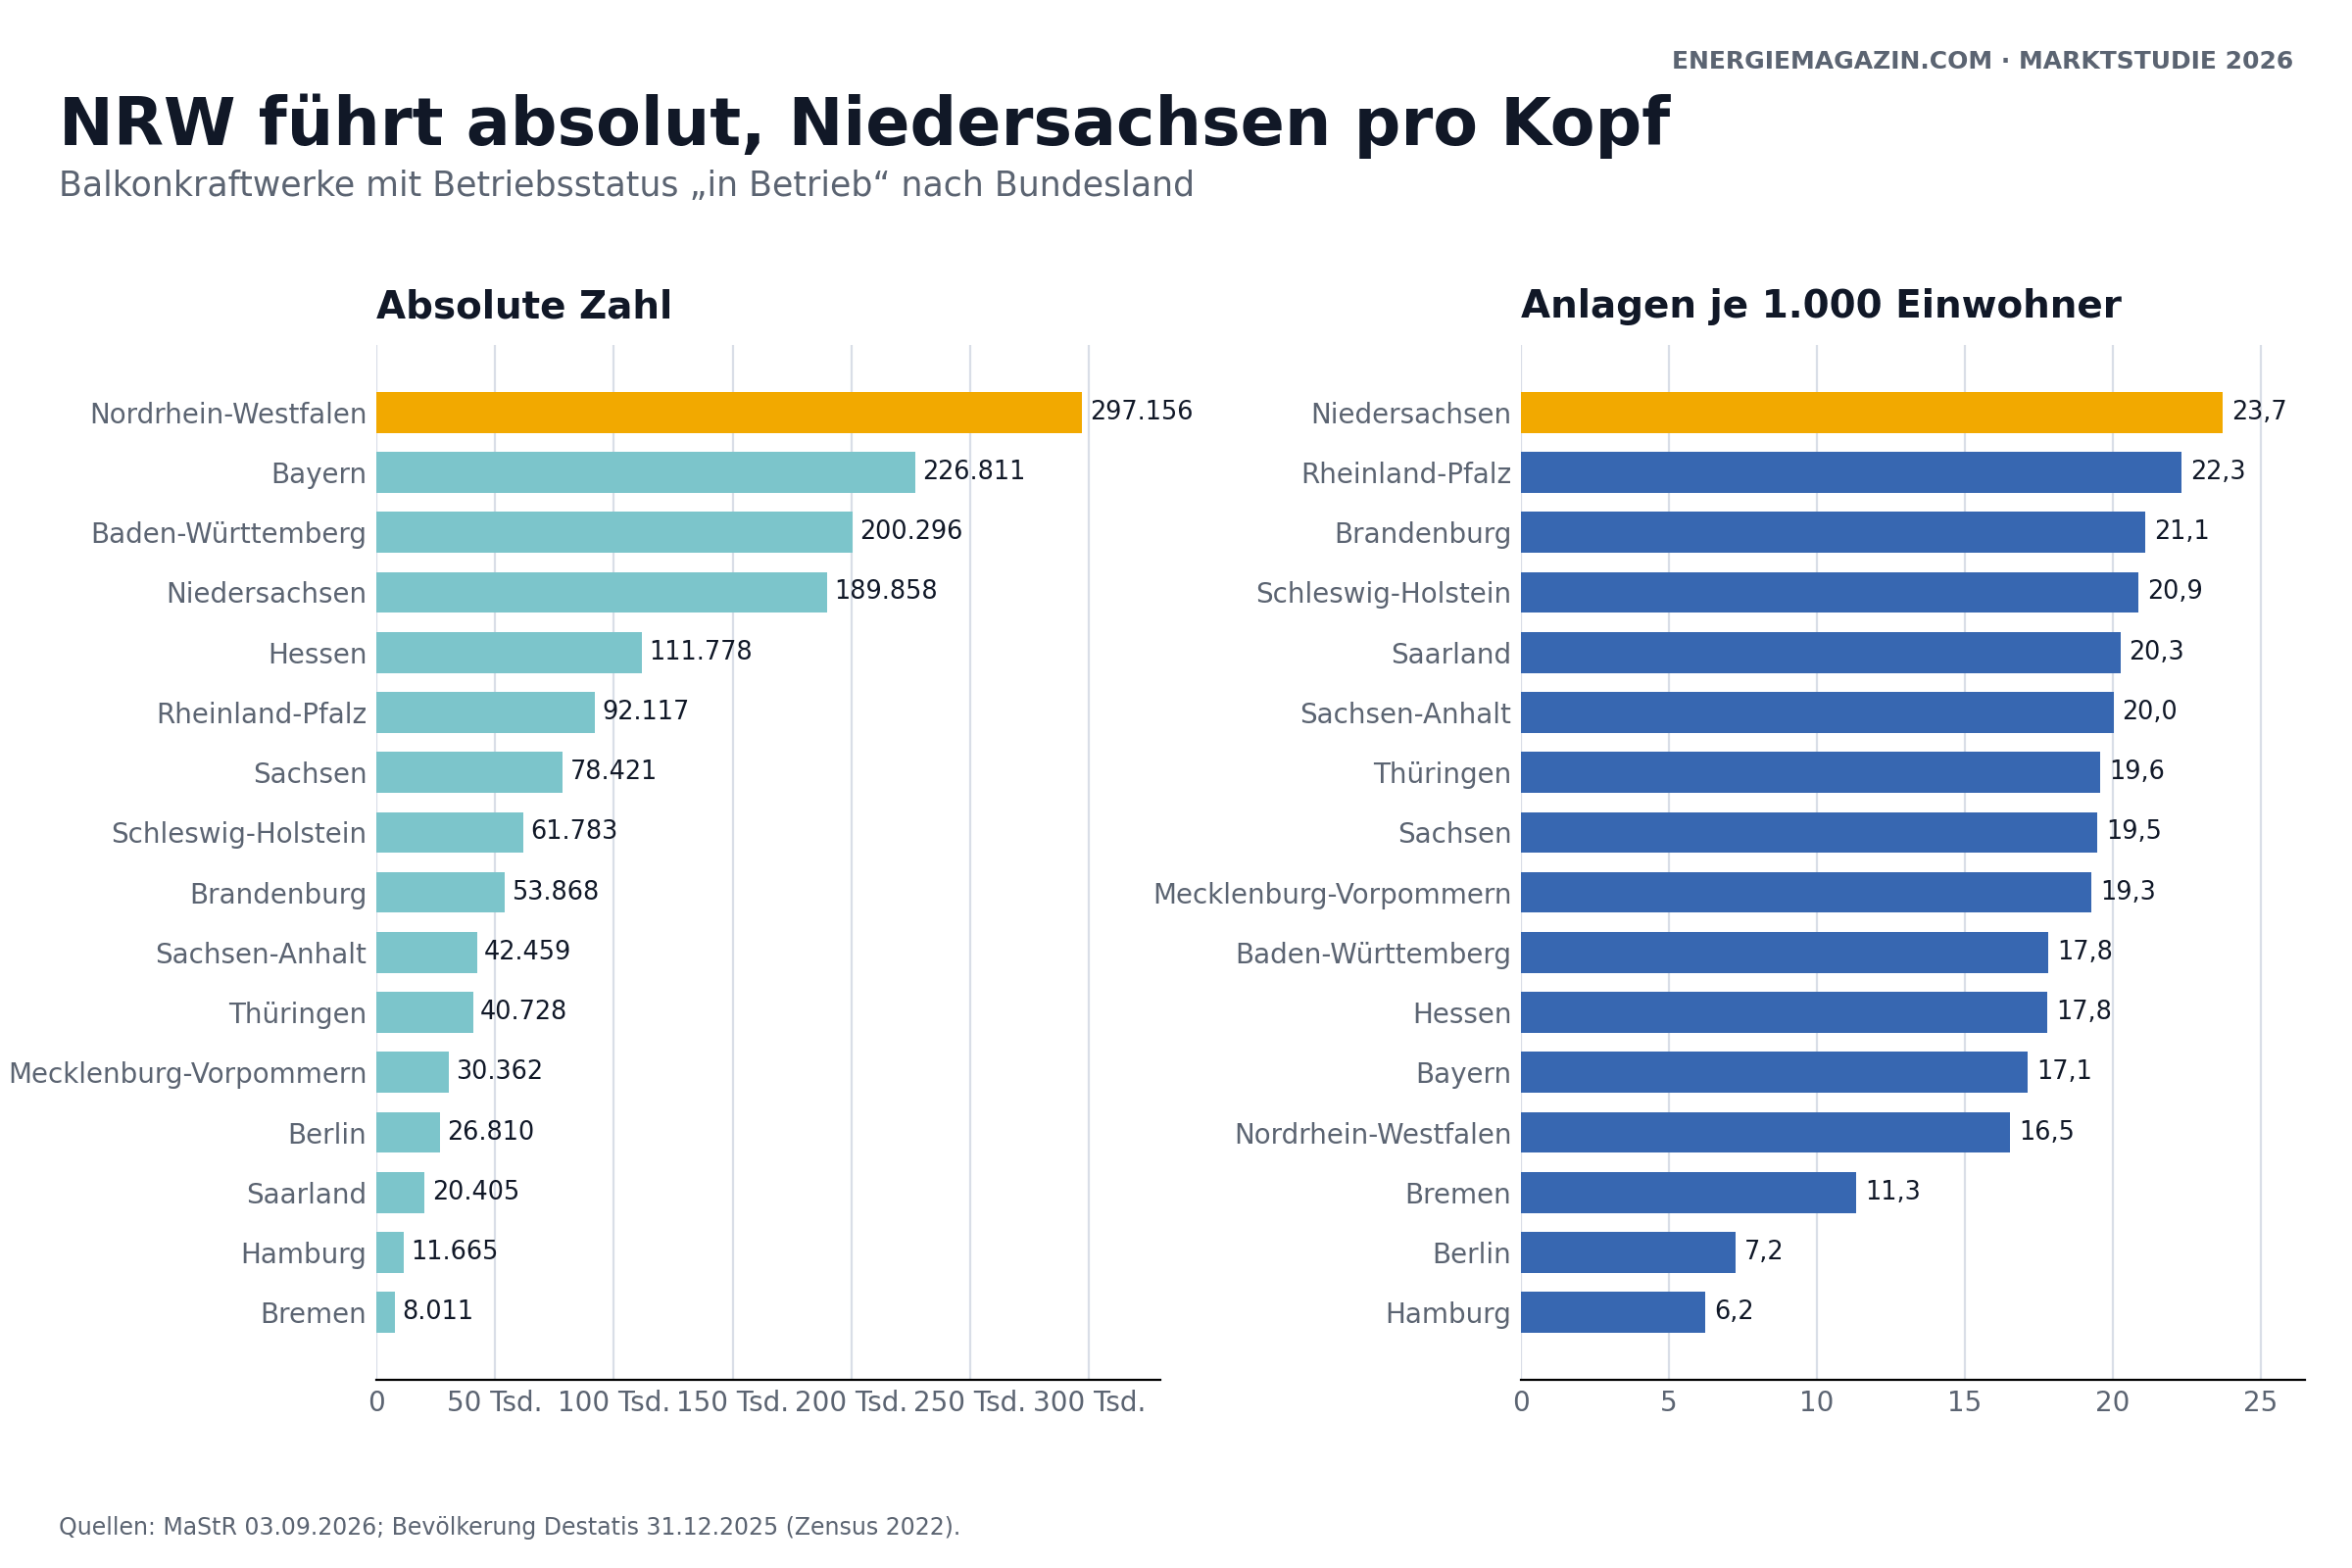
In absoluten Zahlen liegt Nordrhein-Westfalen mit 297.156 laufenden Anlagen klar vorn. Bayern folgt mit 226.811, Baden-Württemberg mit 200.296 und Niedersachsen mit 189.858 Einheiten. Pro Kopf dreht sich das Bild: Niedersachsen erreicht 23,7 Anlagen je 1.000 Einwohner, Rheinland-Pfalz 22,3 und Brandenburg 21,1.
| Bundesland | In Betrieb | je 1.000 Einwohner |
|---|---|---|
| Nordrhein-Westfalen | 297.156 | 16,5 |
| Bayern | 226.811 | 17,1 |
| Baden-Württemberg | 200.296 | 17,8 |
| Niedersachsen | 189.858 | 23,7 |
| Hessen | 111.778 | 17,8 |
| Rheinland-Pfalz | 92.117 | 22,3 |
| Sachsen | 78.421 | 19,5 |
| Schleswig-Holstein | 61.783 | 20,9 |
| Brandenburg | 53.868 | 21,1 |
| Sachsen-Anhalt | 42.459 | 20,0 |
| Thüringen | 40.728 | 19,6 |
| Mecklenburg-Vorpommern | 30.362 | 19,3 |
| Berlin | 26.810 | 7,2 |
| Saarland | 20.405 | 20,3 |
| Hamburg | 11.665 | 6,2 |
| Bremen | 8.011 | 11,3 |
Die Kluft zwischen Flächen- und Stadtstaaten spricht für einen starken Zusammenhang mit Gebäudestruktur, verfügbaren Montageflächen und Eigentumsverhältnissen. Das ist eine plausible Interpretation, aber kein Kausalnachweis: Das MaStR enthält keine vollständigen Angaben zu Haushaltstyp, Einkommen, lokaler Förderung oder Kaufmotiven.
Friesland hat die höchste Kreis-Dichte
Auf Kreisebene führt Friesland mit 34,1 laufenden Anlagen je 1.000 Einwohner. Dahinter folgen Peine, Coburg und Hof mit jeweils gut 33 Anlagen. Acht der zehn dichtesten Kreise liegen in Niedersachsen oder Bayern. Großstädte können absolut viele Anlagen besitzen, bleiben durch ihre hohe Einwohnerzahl und den großen Mietwohnungsanteil pro Kopf aber deutlich zurück.
| Rang | Landkreis | In Betrieb | je 1.000 Einwohner |
|---|---|---|---|
| 1 | Friesland | 3.423 | 34,1 |
| 2 | Peine | 4.546 | 33,2 |
| 3 | Coburg | 2.797 | 33,1 |
| 4 | Hof | 3.049 | 33,1 |
| 5 | Oldenburg | 4.329 | 32,8 |
| 6 | Holzminden | 2.143 | 32,7 |
| 7 | Celle | 5.572 | 32,3 |
| 8 | Westerwaldkreis | 6.660 | 32,0 |
| 9 | Aurich | 5.869 | 31,1 |
| 10 | Lüchow-Dannenberg | 1.441 | 31,0 |
Kreiswerte: MaStR-Status „in Betrieb“ am 3. September 2026; Bevölkerung am 31. Dezember 2024. Kreisfreie Städte und gleichnamige Landkreise wurden über den amtlichen Regionalschlüssel getrennt.
Techniktrend: 800 Watt und vier Module
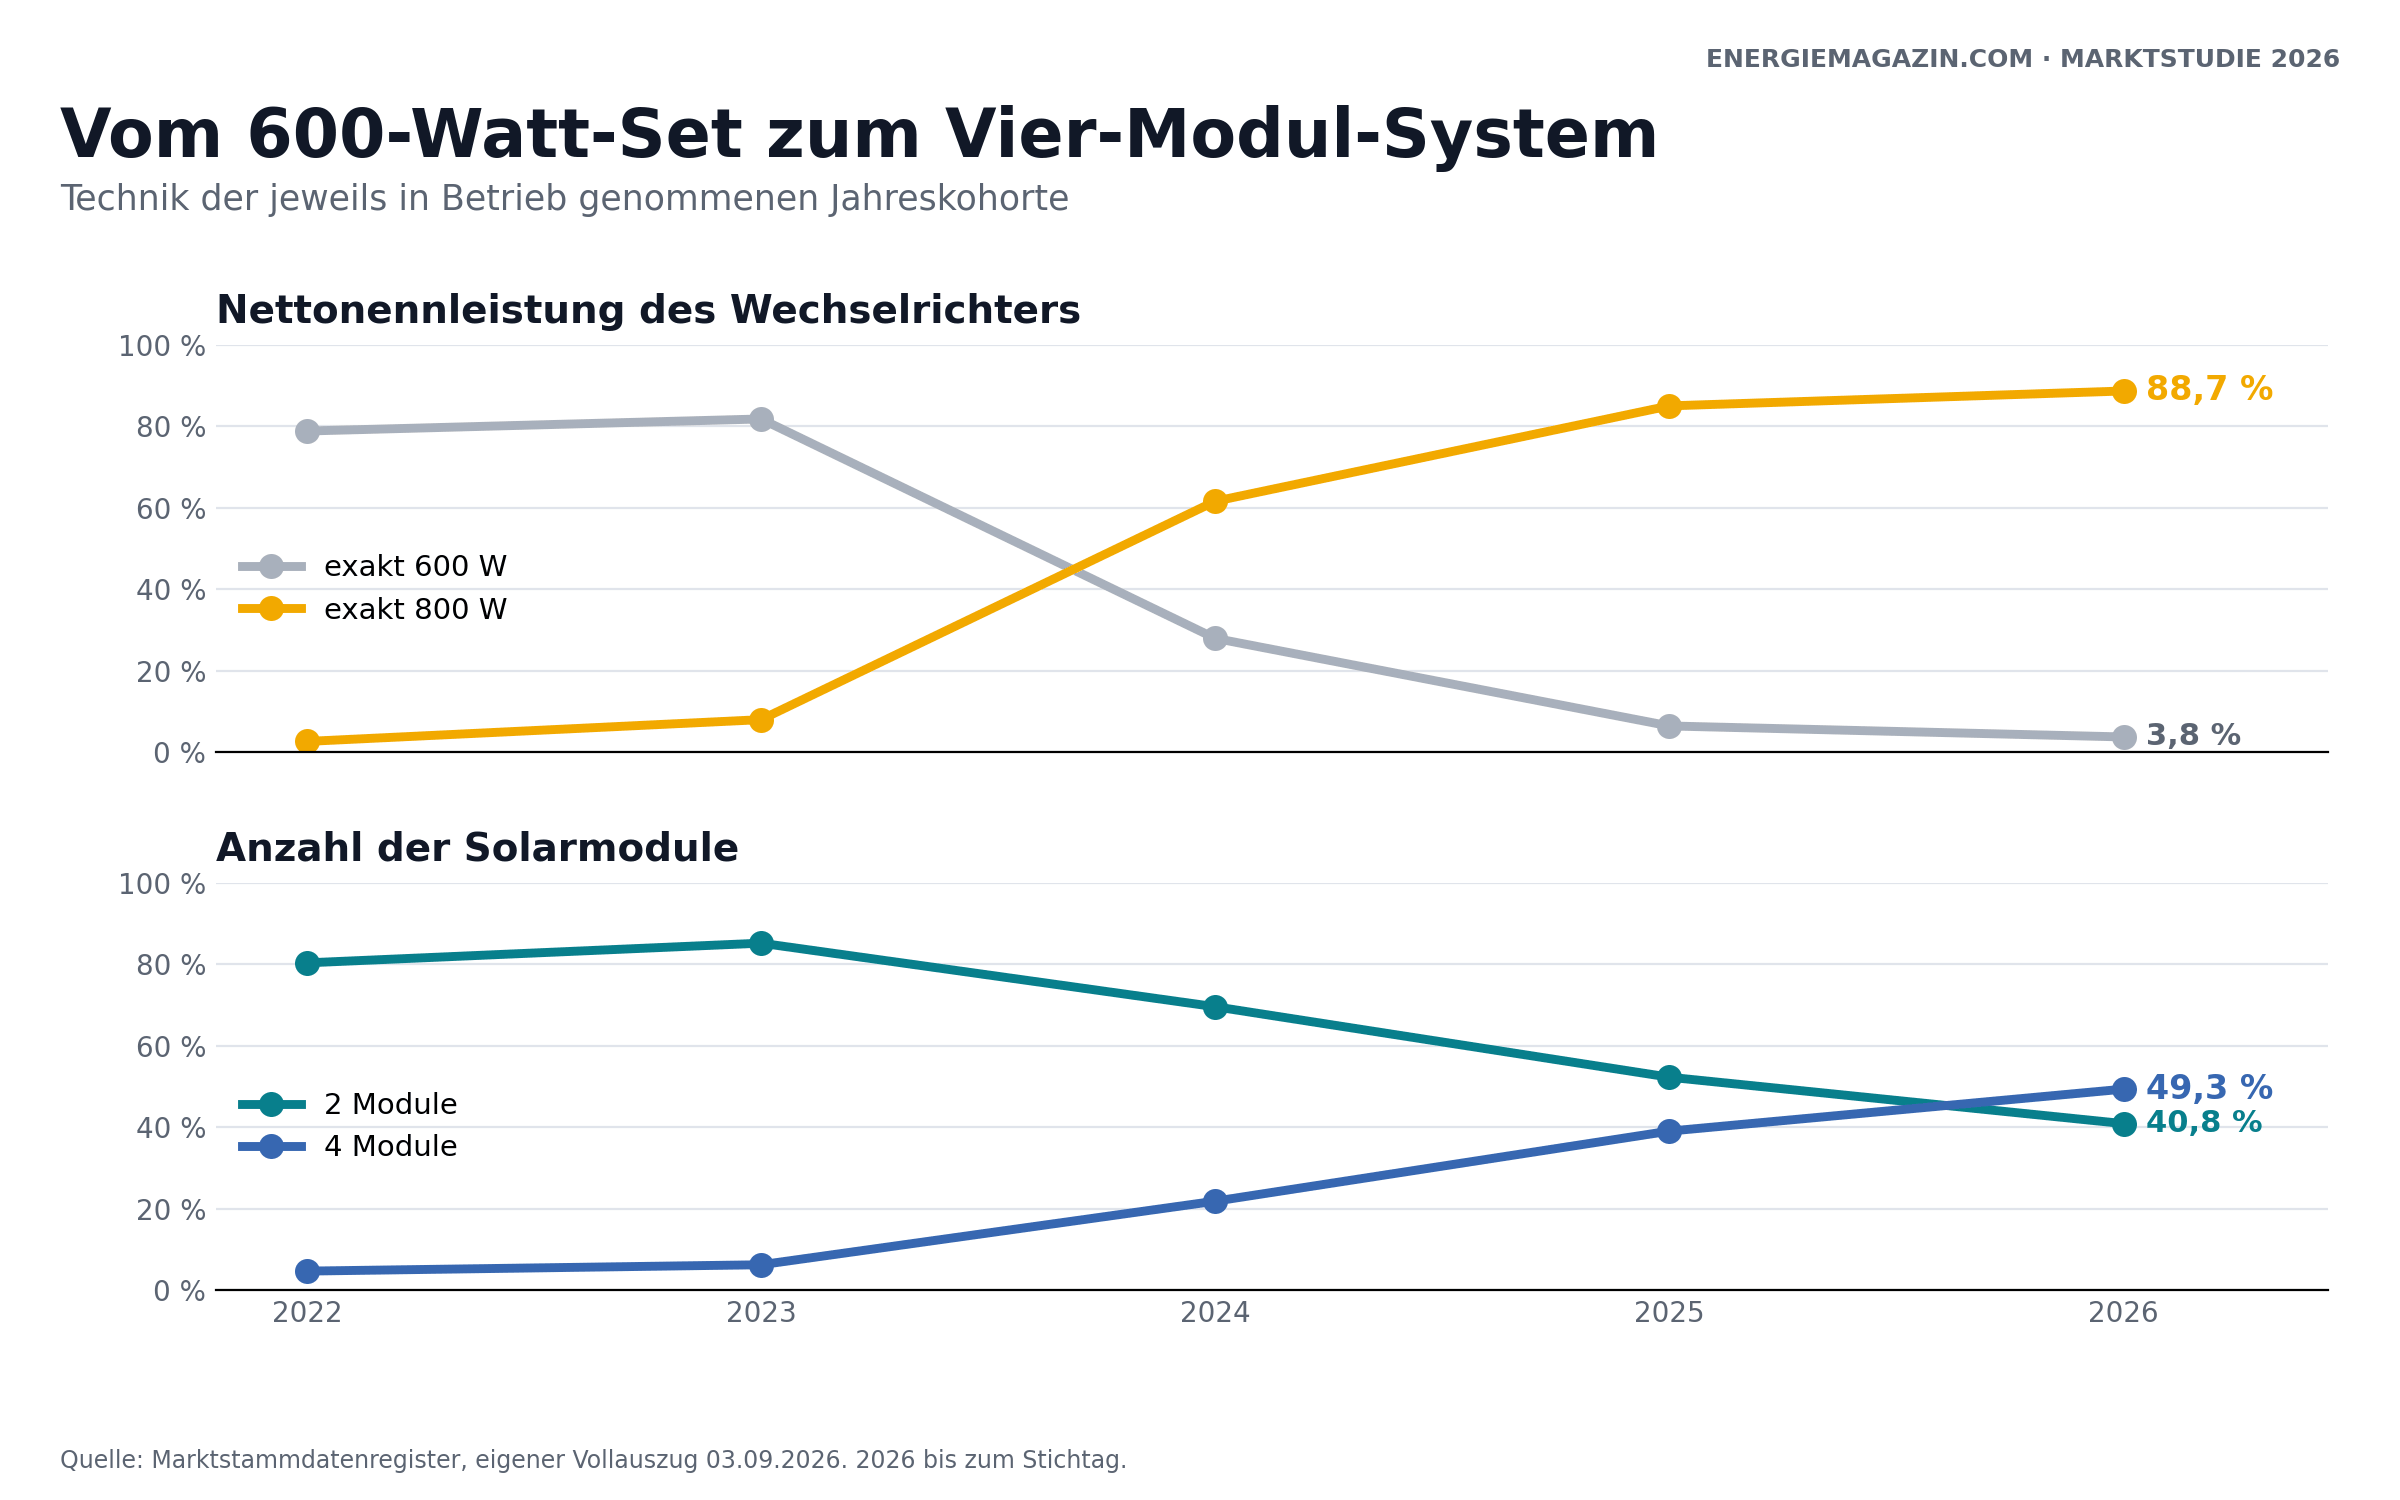
Das typische Balkonkraftwerk im Gesamtbestand besitzt weiterhin zwei Module. Gleichzeitig verändert sich die Neukauf-Konfiguration schnell. 2023 hatten 85,2 Prozent der laufenden Jahreskohorte zwei Module und nur 6,2 Prozent vier Module. Bei den 2026 in Betrieb genommenen Anlagen liegt der Vier-Modul-Anteil bereits bei 49,3 Prozent; zwei Module kommen nur noch auf 40,8 Prozent.
So viele Module haben die Anlagen im Register
| Modulanzahl | Anlagen | Anteil |
|---|---|---|
| 1 Modul | 49.589 | 3,2 % |
| 2 Module | 951.244 | 62,3 % |
| 3 Module | 50.280 | 3,3 % |
| 4 Module | 432.342 | 28,3 % |
| 5 oder mehr Module | 32.147 | 2,1 % |
| Fehlend oder ungültig | 10.580 | 0,7 % |
Der Median liegt bei zwei Modulen, das obere Viertel des Bestands bei mindestens vier. Die typische Leistung je Modul stieg ebenfalls: Der Median der 2023er Kohorte beträgt 400 Wp, 2026 sind es bereits 470 Wp je Modul.
800 Watt ist der neue Standard
Im gesamten Filterbestand sind 926.614 Einheiten exakt mit 800 Watt Nettonennleistung gemeldet. Das entspricht 60,7 Prozent. Weitere 448.440 Anlagen stehen exakt bei 600 Watt. In der 2026er Betriebskohorte nutzen bereits 88,7 Prozent exakt 800 Watt; nur 3,8 Prozent stehen noch bei genau 600 Watt.
Bei der Modulleistung liegt der Median des Gesamtbestands bei 850 Wp, der Durchschnitt wegen der wachsenden Zahl großer Systeme bei 1.087 Wp. 207.672 Anlagen – 13,6 Prozent des Filterbestands – sind mit exakt 2.000 Wp gemeldet. Unter den 2026 in Betrieb genommenen Einheiten liegt dieser Anteil bereits bei 33,9 Prozent. Von den Vier-Modul-Anlagen des Jahres 2026 nutzen 63,8 Prozent genau 2.000 Wp.
Ausrichtung und Neigung
Die alte Marktstudie überschätzte die Aussagekraft der Ausrichtungsdaten. In der aktuellen Vollauswertung fehlt die Hauptausrichtung bei 1.213.671 Einheiten beziehungsweise 79,5 Prozent. Das ist auch eine Folge der vereinfachten Registrierung: Seit April 2024 gehört die Ausrichtung nicht mehr zu den wenigen Pflichtangaben für Balkonkraftwerke.
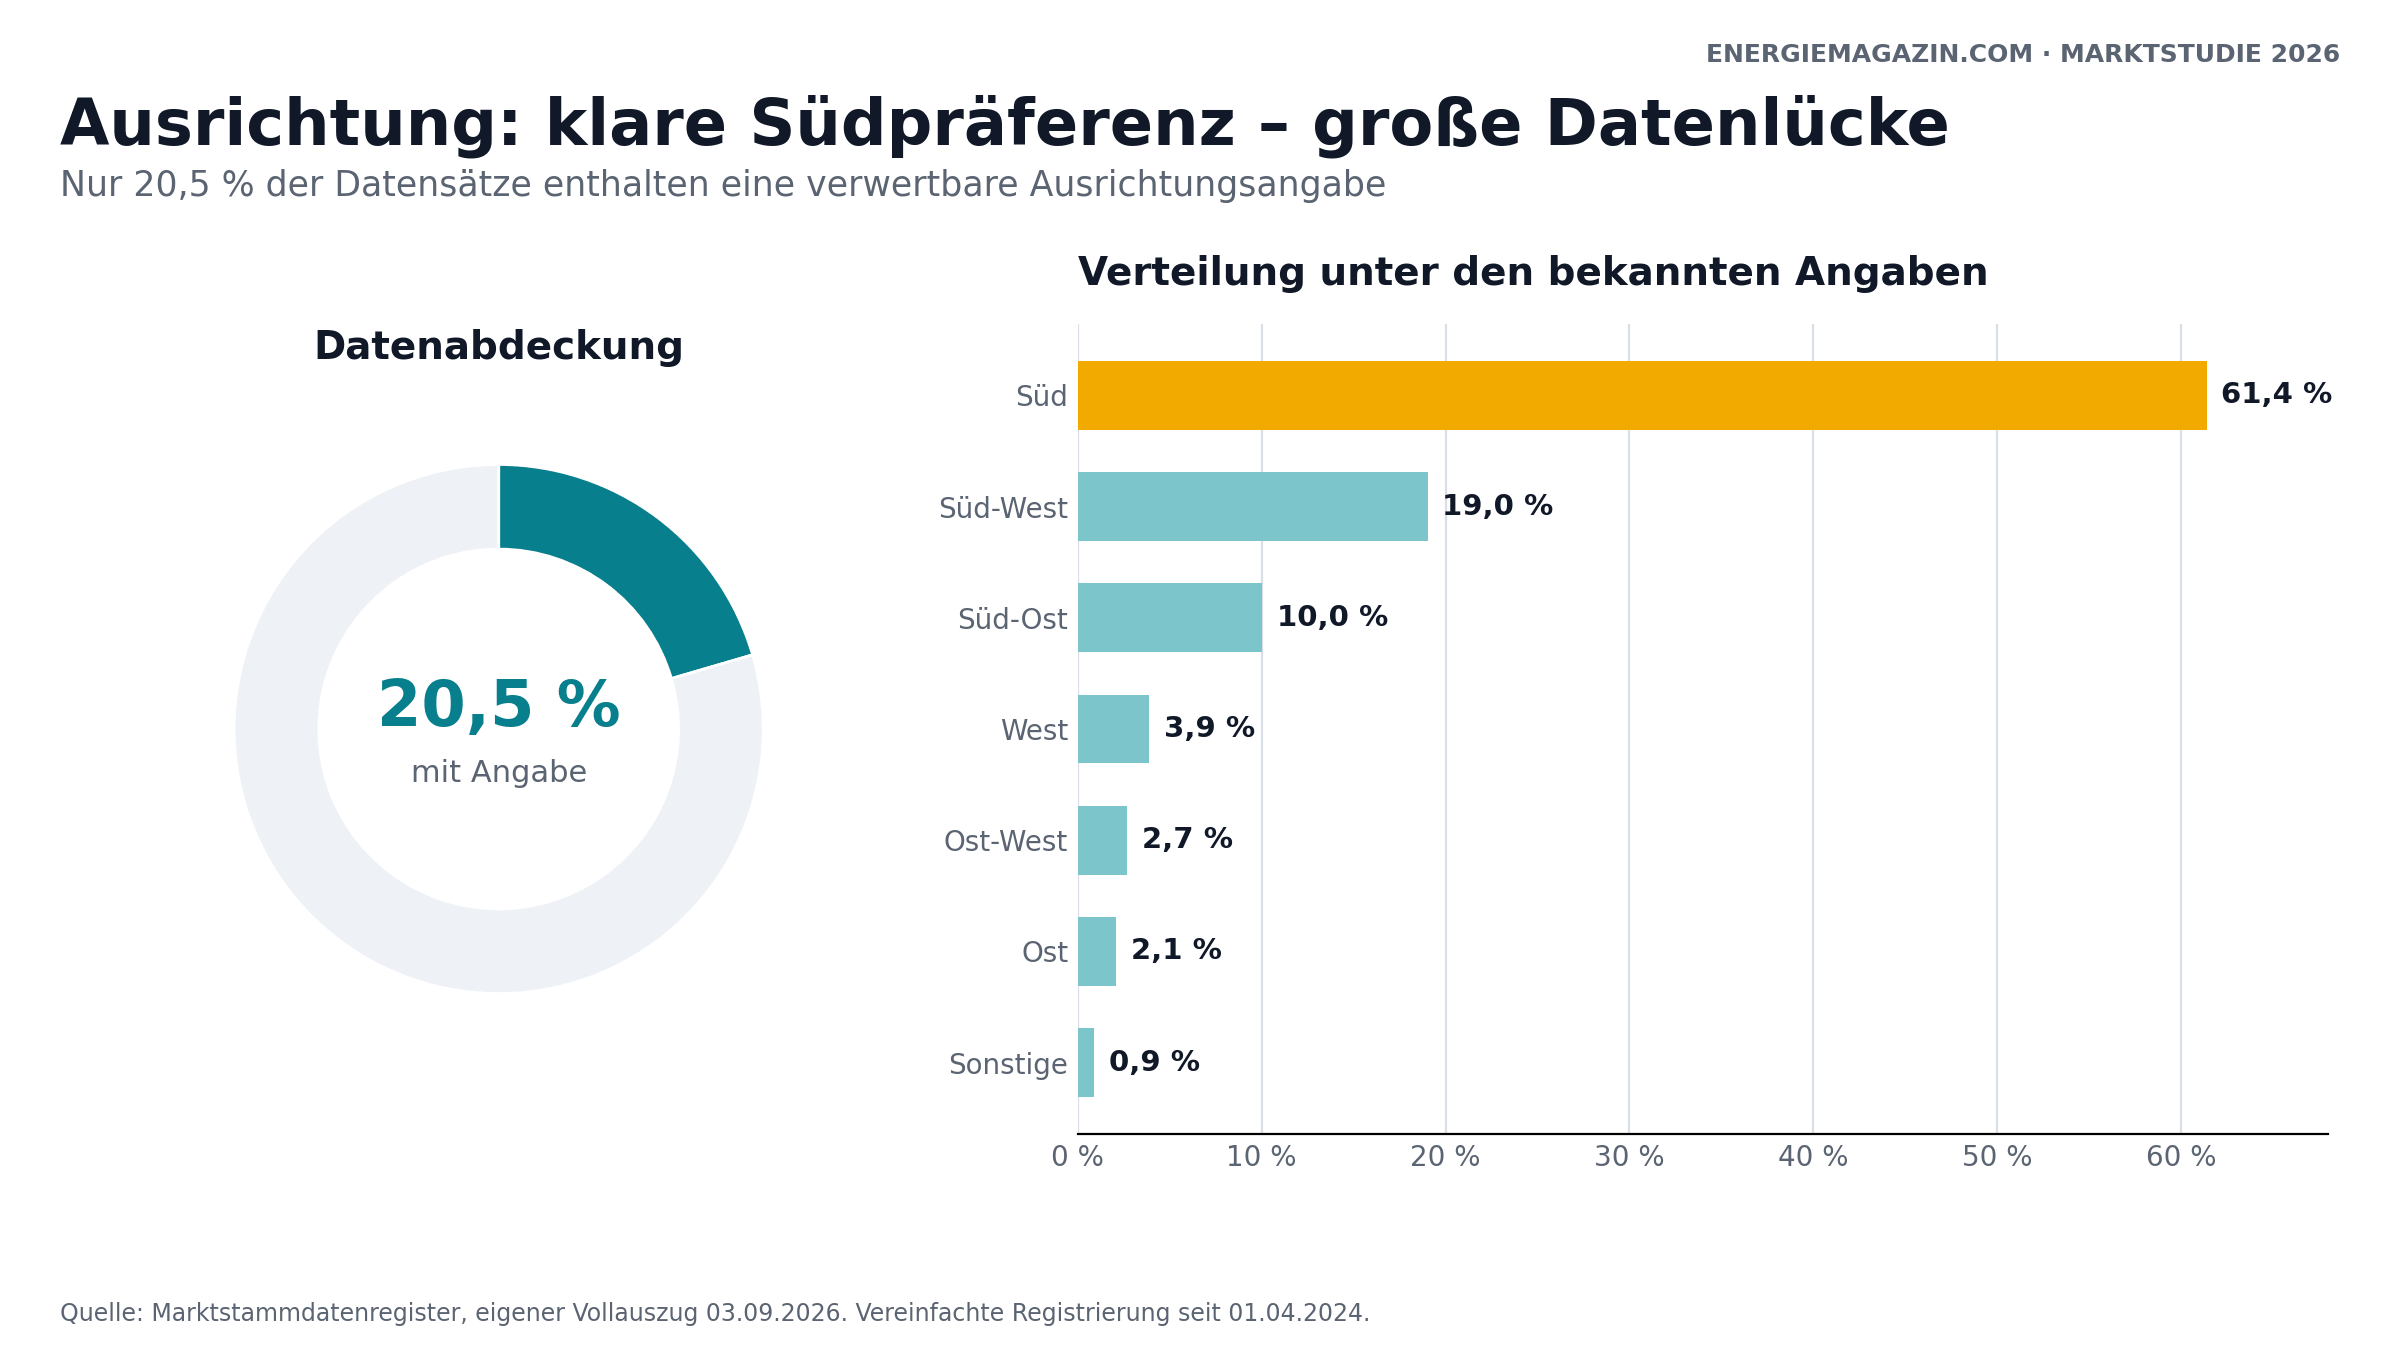
Unter den 312.511 verwertbaren Angaben entfallen 61,4 Prozent auf Süd, 19,0 Prozent auf Süd-West und 10,0 Prozent auf Süd-Ost. Das ist eine klare Tendenz innerhalb der bekannten Teilmenge, darf aber nicht auf den Gesamtmarkt hochgerechnet werden.
Ähnlich lückenhaft ist der Neigungswinkel: Nur 311.895 Einheiten enthalten eine verwertbare Angabe. Davon liegen 59,8 Prozent zwischen 21 und 40 Grad, 19,3 Prozent zwischen 5 und 20 Grad und 4,2 Prozent bei vertikalen 90 Grad.
Balkonkraftwerk Speicher: starkes Interesse
Im MaStR steht bei 349.007 gefilterten Einheiten „Speicher am gleichen Ort“. Das sind 22,9 Prozent aller Datensätze beziehungsweise 25,3 Prozent der Einträge mit Ja-/Nein-Angabe. Diese Zahl ist kein sauberer Marktanteil von Balkonkraftwerk-Speichern: Das Feld sagt nur, dass am Standort ein Speicher vorhanden ist. Er kann zu einer anderen Solaranlage gehören, und bei 146.607 Einheiten fehlt die Angabe.
In unserer Umfrage unter neuen und besonders interessierten Nutzern gaben dagegen 51 Prozent an, bereits einen Stromspeicher zu verwenden; weitere 16 Prozent planten einen. Der große Abstand zum Register ist plausibel: Die Umfrage bildet eine junge, technikaffine Stichprobe ab, während das MaStR den gesamten Alt- und Neubestand umfasst und nur die Standortnähe des Speichers erfasst.
- 51 % der Befragten nutzen bereits einen Speicher.
- 16 % planen einen Speicher.
- 33 % planen derzeit keinen Speicher.
Die wirtschaftliche Wirkung hängt stark von Verbrauchsprofil, Speichergröße, Ladeverlusten und Anschaffungspreis ab. Eine hohe Eigenverbrauchsquote ist nicht automatisch gleichbedeutend mit der kürzesten Amortisationszeit. Weitere Grundlagen und Tests finden Sie in unserem Bereich Stromspeicher.
Nutzerstruktur und Wohnsituation
In unserer 2025er Umfrage leben 86 Prozent der Teilnehmenden im Eigentum und 14 Prozent zur Miete. 73 Prozent wohnen in einem Einfamilienhaus. Diese Werte beschreiben die Umfragestichprobe und dürfen nicht als bundesweiter Marktanteil gelesen werden. Sie erklären aber, warum Garten-, Dach- und Speicherlösungen in den Antworten besonders häufig vorkommen.

Montageart und Aufstellort
Der Begriff Balkonkraftwerk greift für die Praxis längst zu kurz. In der Umfrage ist die Aufstellung im Garten oder auf einem Flachdach mit 37,6 Prozent am häufigsten. Ein Gitterbalkon kommt auf 15,8 Prozent, ein Betonbalkon lediglich auf 2,8 Prozent. Die starke Eigentümerquote der Stichprobe beeinflusst dieses Ergebnis deutlich.
| Montageart | Anteil in der Umfrage |
|---|---|
| Garten / Flachdach | 37,6 % |
| Schrägdach am Haus | 19,0 % |
| Gitterbalkon | 15,8 % |
| Gartenhütte | 10,3 % |
| Fassade | 5,0 % |
| Betonbalkon | 2,8 % |
| Zaun | 0,8 % |
| Andere | 8,7 % |
Die Antworten zeigen, dass Käufer geeignete Flächen flexibel nutzen. Daraus lässt sich jedoch nicht ableiten, dass Dach- oder Gartenanlagen ein vollwertiger Ersatz für eine größere Dach-PV-Anlage sind. Entscheidend bleiben verfügbare Fläche, Verbrauch, Netzanschluss, Sicherheit und Budget.
Installation der Stecker-Solaranlage
76,4 Prozent der Befragten montierten ihr System selbst, weitere 18,7 Prozent mit Hilfe aus Familie oder Freundeskreis. Nur 4,9 Prozent beauftragten einen Fachbetrieb. Das bestätigt den Plug-and-Play-Charakter, ersetzt aber keine sichere Befestigung, die Herstellerangaben oder die Prüfung der vorhandenen Elektroinstallation bei Zweifeln.
| Installationsart | Anteil in der Umfrage |
|---|---|
| Selbst installiert | 76,4 % |
| Hilfe von Freunden / Familie | 18,7 % |
| Fachbetrieb | 4,9 % |
Stromertrag und Eigenverbrauch
Die Befragten schätzten ihren erwarteten Jahresertrag selbst ein. Diese Angaben sind keine Zähler- oder Langzeitmessungen, zeigen aber die große Spannweite unterschiedlicher Anlagen:
- 31 % erwarten 700 bis 1.000 kWh pro Jahr.
- 22 % erwarten mehr als 1.000 kWh.
- 20 % erwarten 500 bis 699 kWh.
- 12 % erwarten weniger als 500 kWh.
Auch die geschätzte Eigenverbrauchsquote streut stark:
- 34 % verorten sich zwischen 50 und 70 Prozent.
- 22 % erreichen nach eigener Einschätzung 70 bis 90 Prozent.
- 16 % geben mehr als 90 Prozent an.
- 17 % liegen unter 50 Prozent.
Speicher, zeitgesteuerte Verbraucher und eine passende Grundlast können den Eigenverbrauch erhöhen. Für die Wirtschaftlichkeit zählt aber nicht nur der prozentuale Eigenverbrauch, sondern vor allem die tatsächlich vermiedene Strommenge im Verhältnis zu den Zusatzkosten.
Kosten, Förderung und Amortisation
51 Prozent der Befragten investierten mehr als 1.000 Euro; nur 6 Prozent blieben unter 400 Euro. Diese hohe Kostenspanne passt zur speicherlastigen Stichprobe und sollte nicht als Preisniveau eines einfachen Zwei-Modul-Sets interpretiert werden.
- 30 % erwarten eine Amortisation nach vier bis sechs Jahren.
- 25 % rechnen mit drei bis vier Jahren.
- 20 % rechnen mit zwei bis drei Jahren.
- 86 % erhielten nach eigener Angabe keine Förderung.
Die Angaben zur Amortisation sind Erwartungen der Befragten, keine abgeschlossenen Langzeitrechnungen. Strompreis, Anschaffungskosten, Ertrag, Eigenverbrauch, Speicherverluste und technische Lebensdauer können das Ergebnis erheblich verändern.
Motivation und praktische Hürden
Der wichtigste Kaufgrund ist wirtschaftlich: 61 Prozent wollen ihre Stromkosten senken. 24 Prozent nennen Klimaschutz und Nachhaltigkeit, 9 Prozent mehr Unabhängigkeit und 4 Prozent Technikinteresse oder Hobby.
Bei den praktischen Schwierigkeiten nannten 44 Prozent Probleme rund um die Netzbetreiber-Anmeldung, 26 Prozent die technische Installation, 18 Prozent den Zählertausch und 11 Prozent Widerstand von Vermietern oder Wohnungseigentümergemeinschaften.
Was 2026 rechtlich und technisch gilt
Das Solarpaket I und die technische Produktnorm werden häufig vermischt. Für eine korrekte Einordnung sind drei Punkte wichtig:
- EEG-Sonderregeln: höchstens 2.000 Wp Modulleistung und insgesamt 800 VA Wechselrichterleistung hinter derselben Entnahmestelle; bei unentgeltlicher Abnahme genügt die Registrierung im MaStR.
- Haushaltsstecker: Der Schuko-Stecker wurde nicht pauschal durch das Solarpaket I „freigegeben“. Die im Dezember 2025 veröffentlichte DIN VDE V 0126-95 lässt einen Haushaltsstecker nur mit definierten zusätzlichen Schutzmaßnahmen zu. Nach der Produktnorm liegt die Modulgrenze bei einem solchen Anschluss bei 960 Wp; bis 2.000 Wp ist ein spezieller Energiestecker vorgesehen.
- Miete und WEG: Steckersolargeräte zählen seit Oktober 2024 zu den privilegierten baulichen Veränderungen. Eine Zustimmung kann weiterhin erforderlich sein, darf aber nicht mehr ohne sachlichen Grund verweigert werden.
Für ein konkretes Produkt sind die Konformitätserklärung des Herstellers, die Anschlussart und die örtliche Installation entscheidend. Die MaStR-Kategorie allein ist kein Sicherheitszertifikat.
Datenqualität und Grenzen der Auswertung
Das MaStR ist die beste öffentliche Quelle für den registrierten Markt, aber kein fehlerfreies Geräteinventar. Die wichtigsten Grenzen:
- Nicht angemeldete Anlagen fehlen vollständig; die Dunkelziffer ist nicht seriös aus dem Register selbst ableitbar.
- 28.201 Einheiten im Filter besitzen kein Inbetriebnahmedatum, weil sie als in Planung geführt werden.
- 79,5 Prozent haben keine verwertbare Ausrichtung, 79,6 Prozent keinen Neigungswinkel.
- 22.409 Datensätze nennen ein Registrierungsdatum vor dem Inbetriebnahmedatum; das können Korrekturen, Vorabmeldungen oder Eingabefehler sein.
- Junge Monate wachsen durch Nachmeldungen rückwirkend. Prognosen aus einem unvollständigen Monat wären irreführend.
- Andere Markt-Dashboards können wegen eines anderen Abrufzeitpunkts, Statusfilters oder Datumsfelds leicht abweichende Werte ausweisen.
Fazit zur Balkonkraftwerk-Marktstudie 2026
Der Markt ist groß, aber nicht mehr im ungebremsten Stückzahlen-Boom. 1,49 Millionen Anlagen sind als in Betrieb gemeldet, 1,53 Millionen stehen im nicht endgültig stillgelegten Filter. Der faire Januar-bis-Juli-Vergleich zeigt 2026 einen Rückgang der Neuanlagen um 11,5 Prozent.
Gleichzeitig steigt die neu installierte Modulleistung leicht. Vier Module, 800-Watt-Wechselrichter und 2.000-Wp-Konfigurationen prägen die neue Generation. Das typische 2026er System ist deutlich größer als noch 2023. Damit verschiebt sich die Marktgeschichte von „immer mehr Balkonkraftwerke“ zu „mehr Solarleistung pro Balkonkraftwerk“.
Regional bleibt das Muster zweigeteilt: Nordrhein-Westfalen führt absolut, Niedersachsen pro Kopf. Die Umfrage ergänzt den Registerblick um Nutzung und Motivation, ist wegen ihrer technikaffinen Eigentümer-Stichprobe aber bewusst separat zu lesen. Besonders beim Speicher zeigt sich, wie stark aktuelle Käuferinteressen und der breite Altbestand voneinander abweichen können.
Quellen und weiterführende Daten
- Marktstammdatenregister: verwendeter öffentlicher Filter
- Marktstammdatenregister: Gesamtdatenexport
- Bundesnetzagentur: EEG-Regeln für Balkon-Solaranlagen
- Bundesnetzagentur: vereinfachte MaStR-Registrierung seit April 2024
- Bundesnetzagentur: Statistik zur Stromerzeugungsleistung bis Juli 2026
- VDE FNN: Anschluss und Anmeldung steckerfertiger PV-Anlagen
- VDE/DKE: Produktnorm, Leistungsgrenzen und Anschlussarten
- DKE: FAQ zur DIN VDE V 0126-95
- Bundesgesetzblatt: Erleichterung des Einsatzes von Steckersolargeräten in Miet- und Wohnungseigentumsrecht
- Statistische Ämter: Bevölkerung der Bundesländer 2025
- Destatis: Bevölkerung der Kreise am 31. Dezember 2024
- HTW Berlin: Nutzungsstudie Steckersolar 2022
Letzte Aktualisierung: 3. September 2026. Alle MaStR-Kennzahlen wurden von Energiemagazin auf Basis des vollständigen amtlichen Datenexports selbst berechnet.